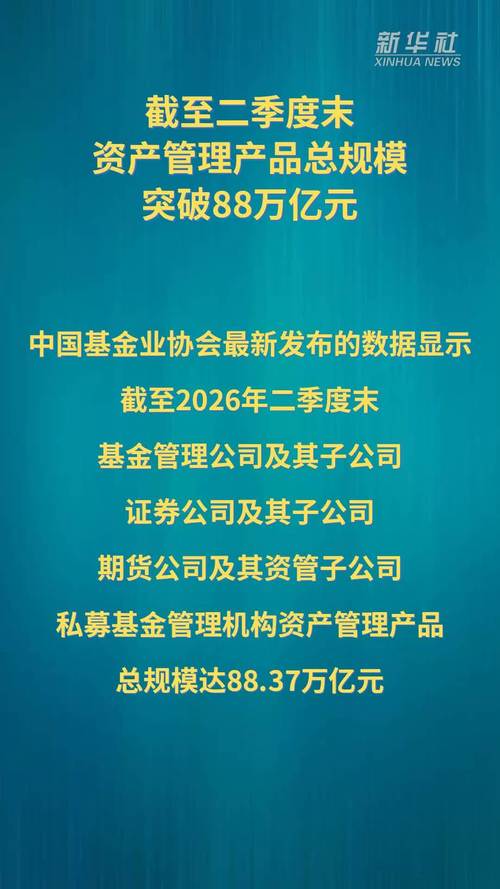
随着二季度数据出炉,我国资产管理行业再度迈过历史性门槛——截至2025年二季度末,资产管理产品总规模突破88万亿元。这一数字不仅标志着行业体量的稳健扩张,更折射出居民财富配置结构变迁、资本市场深化改革与金融供给侧结构性调整的多重合力。规模攀升固然令人振奋,但站在88万亿的新起点上,如何在“大”的基础上实现“强”,如何让投资管理能力真正成为行业行稳致远的压舱石,已成为比规模数字更值得关注的命题。\n\n回望近几年的发展轨迹,资管规模的跨越式增长并非简单的数字叠加。打破刚兑后,理财产品向净值化全面转型,公募基金凭借主动管理能力和工具化布局持续吸引居民资金,保险资管与私募基金在各自赛道深耕细作,银行理财子公司的开业潮亦带来增量供给。88万亿元的总量中,既包含了对稳健收益的诉求,也体现了风险偏好分化下的多元化配置趋势。资管行业正在从过去通道驱动、刚性兑付的旧范式,转向以主动管理、风险定价和投资者适当性为核心的新生态。\n\n分结构来看,各子行业的竞合格局正在重塑投资管理的内涵。公募基金规模持续增长,ETF等被动产品因费率优势和透明性吸引大量配置型资金,同时主动权益类产品在结构性行情中体现出选股与择时的专业价值;银行理财在净值化波动中逐步分化,部分机构以多资产策略和绝对收益目标重塑客户信任;保险资管发挥长期资金优势,在股权投资和另类资产领域寻找超额收益;私募基金则围绕策略迭代和合规运营寻求差异化突围。子行业间的攻守转换提醒我们,窗口中的规模可能随市场脉冲式摆动,但中长期留住客户的一定是持续的投资管理输出能力,而非渠道顺风或短期业绩。\n\n与此88万亿带来的复杂性也不容忽视。产品数量的快速扩张意味着底层资产分散程度提升,交叉风险与流动性错配的隐性挑战若隐若现。少数机构的薪酬激励与规模排名挂钩,容易诱发重销售、轻陪伴的短期行为;债市震荡时理财与公募债基的“负反馈”链条仍有扰动总规模的可能。行业越是壮大的阶段、对突破包容审慎治理尺度的需求就越突出——这不是为了束缚增速,而是为了让长期资金敢于进场,到数字以外的时间维度去寻求增长。\n\n规模膨胀的最大意义应落在实现买方投顾为基础的投研驱动上。不少头部机构加速建设宏观策略研究、行业深度研究和量化模型开发,未来大资管的壁垒逐渐转移竞争焦点将从渠道费用和内卷式的经验业绩产生,还要看重能否依靠更准确研判为提升持有人盈利\
从88万亿看未来 资管行业提质增效进行时
更新时间:2026-11-21 10:26:09
如若转载,请注明出处:http://www.misibank.com/product/120.html
PRODUCT
产品列表